Pagos de Bonos en Ecuador: Cómo Revisar Información Oficial y Evitar Mensajes Fraudulentos

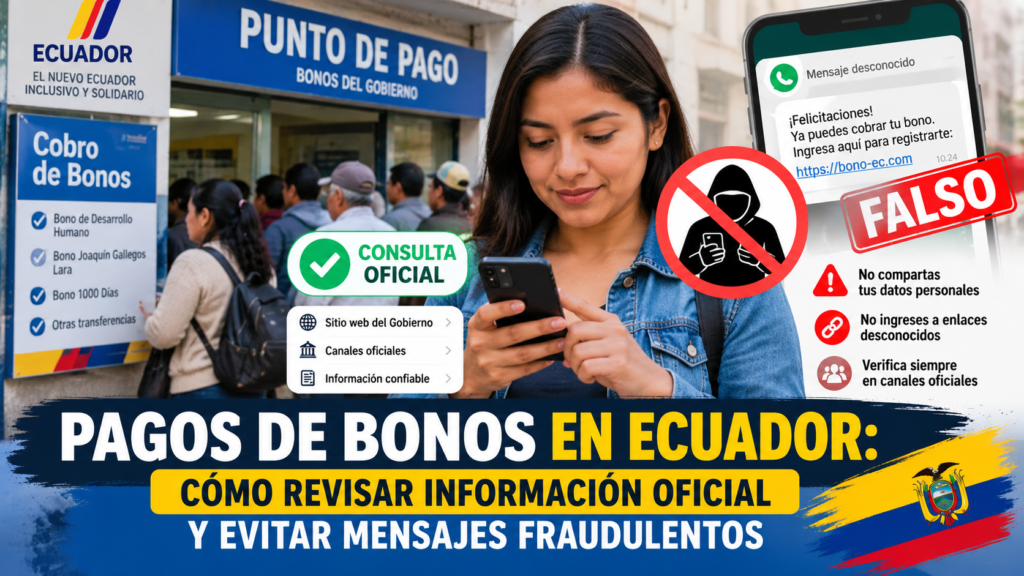
Un mensaje que anuncia un bono puede parecer convincente si incluye tu nombre, una imagen institucional o una fecha cercana. Sin embargo, la apariencia no demuestra que exista una transferencia ni que el remitente esté autorizado. La verificación debe hacerse desde un canal independiente, antes de compartir documentos o seguir instrucciones.
Esta guía explica cómo comprobar información sobre pagos, reconocer solicitudes sospechosas y organizar una consulta si falta un depósito. Su propósito es proteger tus datos y ayudarte a distinguir una noticia pública, una consulta individual y un movimiento bancario real.
- Tres preguntas antes de abrir un enlace
- Qué dice la información oficial sobre gestores y pagos
- Cómo verificar una información sobre pagos
- Señales frecuentes de un mensaje que debe detenerse
- Cómo revisar una dirección web
- Verifica el pago en los movimientos, no solo en una imagen
- Qué hacer si no recibiste lo esperado
- Qué hacer si ya entregaste información
- Cómo ayudar a una persona mayor o con poca experiencia digital
- Estadísticas de fraude: evita porcentajes sin respaldo
- Una ficha personal para consultas de pago
- Preguntas frecuentes para tomar una decisión
- Cómo compartir información útil sin propagar engaños
- Fuentes oficiales
Tres preguntas antes de abrir un enlace
Pregúntate qué programa se menciona, qué entidad lo administra y por qué el mensaje necesita tus datos. Si no puedes responder, no continúes con el formulario.
Una publicación puede ser auténtica y aun así corresponder a otro período o territorio. También puede existir un programa real utilizado como pretexto para una estafa. Por eso, confirmar el nombre del beneficio es solo el comienzo de la revisión.
No uses el teléfono o el enlace incluido en el mensaje como única vía de comprobación. Busca por separado el sitio institucional y accede desde allí al servicio correspondiente.
Qué dice la información oficial sobre gestores y pagos
Las preguntas frecuentes institucionales advierten que los trámites son gratuitos y rechazan ofertas de gestión mediante pagos. [1] Esta referencia, consultada el 19 de octubre de 2026, permite descartar la idea de comprar una aprobación.
La misma precaución se aplica cuando alguien promete acelerar un depósito. Un comprobante de transferencia a una persona particular no es una constancia de un trámite público ni acredita que el bono haya sido autorizado.
Cómo verificar una información sobre pagos
- Identifica el nombre exacto del bono o pensión.
- Revisa la fecha del aviso y el período al que se refiere.
- Entra al portal de la entidad responsable desde una referencia conocida.
- Busca el servicio de consulta de beneficiarios o puntos de pago que corresponda.
- Lee el resultado completo y sus instrucciones.
- Comprueba movimientos bancarios cuando tu modalidad sea pago en cuenta.
- Si existe una diferencia, presenta una consulta con evidencia pertinente.
El directorio institucional incluye una referencia para consultar beneficiarios de bonos y pensiones y puntos de pago. [2] No deduzcas que todos los usuarios tienen la misma modalidad ni que cualquier anuncio establece tu fecha individual.
Señales frecuentes de un mensaje que debe detenerse
| Solicitud recibida | Por qué requiere verificación | Acción prudente |
|---|---|---|
| Depositar para liberar el bono | Convierte una ayuda en un pago a un tercero | No transferir y consultar a la entidad |
| Entregar un código bancario | Puede permitir acceso u operaciones | No compartirlo |
| Instalar control remoto | Expone el dispositivo y las cuentas | Rechazar la instalación |
| Reenviar a varios contactos | No acredita ningún requisito institucional | No propagar el enlace |
| Completar un formulario sin entidad identificable | No sabes quién recibe los datos | Buscar el canal oficial por separado |
Estas señales no necesitan aparecer juntas. Una sola solicitud de credenciales o de acceso al teléfono basta para detener la interacción y verificar por otro medio.
Cómo revisar una dirección web
Observa la dirección completa, no solamente el texto del botón. Una palabra institucional dentro de una ruta o un nombre parecido no demuestra que el sitio pertenezca al Estado.
El candado del navegador indica una conexión cifrada, pero no certifica que la página sea legítima. También existen sitios engañosos con conexiones cifradas. Comprueba quién controla el dominio y si la institución enlaza ese servicio desde su portal.
Si un enlace está acortado, evita utilizarlo como única referencia cuando debas entregar datos sensibles. Entra primero al sitio de la entidad y busca la misma gestión desde su navegación oficial.
Verifica el pago en los movimientos, no solo en una imagen
Una captura enviada por otra persona no demuestra que exista un depósito en tu cuenta. Revisa el movimiento desde la aplicación o el canal oficial de tu entidad financiera.
Comprueba fecha, valor y referencia cuando estén disponibles. No confundas una transferencia de origen distinto con el bono que estás consultando. Tampoco compartas todo tu estado de cuenta si basta con preguntar por una operación específica.
Si el banco confirma que no registra el movimiento, eso todavía no explica el estado administrativo del beneficio. Debes consultar a la institución competente sobre la habilitación y el período correspondiente.
Qué hacer si no recibiste lo esperado
Ordena la revisión en tres niveles: situación del beneficio, información del destino y movimiento bancario. Es posible que el problema esté en uno de ellos, pero no debes diagnosticarlo por suposición.
Escribe el período consultado y el último pago que tienes comprobado. Busca cualquier aviso sobre tu expediente. Después plantea una pregunta concreta al canal institucional y conserva la respuesta.
Si te indican que debes actualizar un dato, pregunta qué sistema corresponde y cómo verificar que la gestión quedó registrada. No abras varias cuentas ni cambies información repetidamente pensando que eso acelerará el proceso.
Qué hacer si ya entregaste información
Si compartiste una contraseña o un código, contacta inmediatamente a tu banco o proveedor de la cuenta mediante un canal conocido. Solicita instrucciones de protección y revisa las operaciones que te indiquen.
Si instalaste una aplicación por orden del contacto, deja de seguir sus instrucciones y busca apoyo técnico confiable. No escribas nuevas credenciales mientras un tercero pueda observar o controlar el dispositivo.
Conserva mensajes, comprobantes y nombres de usuario que puedan servir para explicar el incidente. No necesitas difundirlos públicamente con datos personales. Pregunta a las entidades competentes qué mecanismo de reporte o denuncia corresponde.
Cómo ayudar a una persona mayor o con poca experiencia digital
Lee el mensaje junto con ella y explica qué se está verificando. No tomes control de sus cuentas sin que comprenda el proceso. La ayuda debe permitirle reconocer el canal y conservar sus documentos.
Si necesita atención presencial, consulta ubicación y requisitos antes del desplazamiento. Lleva una lista de preguntas y evita entregar documentos a personas que se acerquen fuera del punto de atención ofreciendo un atajo.
Después de la consulta, resume el resultado con palabras sencillas: qué está confirmado, qué falta y dónde deben volver a preguntar. Esta claridad reduce la dependencia de mensajes reenviados.
Estadísticas de fraude: evita porcentajes sin respaldo
Una colección de capturas no permite medir cuántos beneficiarios han sido afectados por fraude. Para publicar una tasa se necesitan una fuente, un período y una definición del universo analizado.
Esta guía no presenta porcentajes de estafas porque no dispone de una base oficial específica para ese cálculo. La prevención no necesita cifras inventadas: basta con identificar las solicitudes de riesgo y comprobar cada gestión.
Si consultas un reporte, distingue denuncias, incidentes confirmados y personas afectadas. No son necesariamente el mismo número. Tampoco sumes varios reportes sin revisar si pueden contar un mismo caso más de una vez.
Una ficha personal para consultas de pago
Puedes utilizar esta estructura sin publicarla en redes:
- Programa y período que deseas revisar.
- Último movimiento relacionado que tienes comprobado.
- Canal oficial consultado y fecha.
- Mensaje exacto recibido, sin interpretaciones añadidas.
- Número de gestión, si existe.
- Próxima acción indicada por la entidad.
No incluyas contraseñas, PIN ni códigos temporales. Si debes adjuntar un documento, verifica el destinatario y comparte solo lo necesario para el trámite.
Preguntas frecuentes para tomar una decisión
¿Una cuenta con logotipo oficial es suficiente? No. Contrasta la información por un canal institucional independiente.
¿Un mensaje urgente merece menos revisión? No. La presión para actuar es una razón para detenerte y comprobar.
¿Pagar a un gestor asegura un bono? No. La referencia institucional advierte contra esas ofertas.
¿Este artículo puede consultar mi cédula? No recopila datos ni verifica beneficiarios. La consulta se realiza en el servicio competente.
Cómo compartir información útil sin propagar engaños
Si quieres avisar a familiares sobre un programa, envía la referencia institucional y explica a qué fecha corresponde. No reenvíes formularios que no has verificado ni añadas promesas de aprobación que la fuente no contiene.
Cuando descubras que compartiste información incorrecta, corrígela en el mismo espacio con una explicación breve y el canal oficial. Evita publicar documentos de otras personas como prueba. El objetivo es que cada interesado pueda consultar su situación de forma privada, no construir listas informales de beneficiarios a partir de mensajes y capturas.
Fuentes oficiales
[1] Ministerio de Desarrollo Humano. Preguntas frecuentes sobre bonos y pensiones. Fuente sobre gratuidad y prevención de ofertas de gestión.
[2] Directorio de programas y servicios. Referencia para localizar consulta de beneficiarios y puntos de pago. Revisión: 19 de octubre de 2026. La lista de comprobación digital y las fichas de seguimiento son recomendaciones editoriales, no un procedimiento bancario oficial.